产品展示
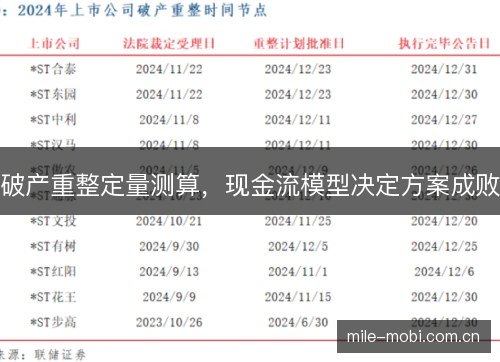
破产重整定量测算,现金流模型决定方案成败

2026-10-20 14:22:24
破产重整进入方案设计阶段后,真正决定成败的往往不是法律条款写得多完整,而是破产重整定量测算能否站得住脚。现金流模型把未来经营、资产处置和债务清偿连成一张表,在法院和管理人面前接受检验,任何关键假设偏移,都会改变债权人回收率和表决结果。
企业进入重整时,账面资产与负债往往严重倒挂,重整计划通常同时安排现金清偿、留债、债转股与资产出售。出资人、债权人和重组方对资产价值与经营前景的判断分歧很大,单靠法律框架难以形成可执行的分配方案,各方都要求以定量测算作为谈判起点。
定量测算通常以经营计划为起点,把收入增长、毛利率、期间费用、资本开支和营运资金变化逐项拆开,再推演未来五到八年的自由现金流。模型还要区分重整期间与重整后的经营节奏,避免把尚未恢复的产能直接当成可分配现金,并预留必要的现金安全垫。
现金流模型的结构决定测算能否落地。重整期间要处理停息、债务豁免、税务影响、资产处置成本和维持经营的必要支出,重整后则要计入新的融资成本与偿债安排,并明确受限资金,最终形成完整、清晰、可验证、真实可动用的现金池,否则清偿率只是纸面数字。
现金池形成后,清偿测算按债权优先级逐层分配,先覆盖担保债权、职工债权和税款,再计算普通债权的清偿率。模型还要把重整状态下的回收率与破产清算价值比较,并测试不同分配顺序,若低于清算底线,方案很难获得债权人支持,法院也会质疑其可行性。
模型是否可信,取决于关键假设是否有依据。销售恢复速度、毛利率、回款周期、资产处置价格和折现率,都会显著改变可分配现金。同样的资产,在乐观与保守假设下,普通债权清偿率可能相差十几个百分点,关键参数必须逐项取证并接受外部复核与质询。
现金流模型之所以决定方案成败,是因为重整计划表决建立在回收率比较之上。债权人会问,接受重整能拿回多少,清算又能拿回多少。若模型显示现金缺口大、回收率低于清算价值,方案会在表决和法院审查环节受阻,管理人难以解释,甚至被要求重新测算。
执行失败的重整案例,常见起点是模型高估收入、低估资本开支。前期现金缺口一旦出现,留债付息就会紧张,债转股股东看不到退出路径,供应商也会收紧账期。连锁反应之下,融资成本上升,原本可行的方案被迫二次调整,严重时进一步重新转入清算程序。
定量测算的结果会重新划分各方利益。债权人关注回收率和清偿时间,出资人关注股权稀释幅度,职工关注欠薪和岗位稳定,供应商关注订单能否延续,地方政府关注就业与税收。模型越透明,谈判越容易聚焦可验证的现金分配,并减少无谓情绪化争执。
要让模型经得起质疑,需要管理人、财务顾问、律师和评估师交叉验证。收入假设要有订单和行业数据支撑,资产处置价格要有评估依据,税负和诉讼支出要单独列示。敏感性分析和压力测试应覆盖最不利情形,并设置现金储备和触发机制,接受独立复核。
重整计划获批并不等于风险消失。执行期要按季度滚动预测现金流,把实际回款、成本支出与预算逐项对比,偏差超过阈值就启动应对。经营改善慢于预期时,提前调整资产处置节奏,比等到付息日再补救更有效,并定期向债权人披露关键指标和现金余额。
法院审查重整计划时,重点看经营方案是否可行、清偿安排是否公平。证券监管和行业主管更关注信息披露、债务处置合规与中小股东保护。米乐M6app下载更新入口定量测算因此不只是财务部门的底稿,而是与各方沟通、接受裁决的重要依据,必须可追溯、可复核,经得起质证。
重整完成后的信用修复,同样取决于现金流纪律。模型应从一次性静态测算转为动态管理,按月跟踪经营现金净流入、债务本息覆盖和资本开支计划。只有持续兑现预测,企业才可能恢复授信、降低融资成本,并重新获得产业链信任与稳定订单,逐步修复市场声誉。
从更广视角看,破产重整定量测算把重整从单纯博弈推向可验证的财务契约。清晰的现金流模型能让债权人判断回收率,让投资人判断风险,让企业知道经营改善的底线。资源配置因此更有效率,就业和产业链也更容易得到保护,减少无谓消耗,并提升重整成功率。
往后看,重整方案的设计会更强调现金分层、风险缓冲和退出路径。谁能在模型里把最坏情形说清楚,谁就更容易赢得表决支持。现金流模型不再只是审批材料,而会成为贯穿重整执行和后续经营的硬约束,推动形成可验证的财务纪律,并接受市场检验。

国际米兰跳杀得分锁定胜局,关键回合士气大振